Praxisrelevanz und Anlass
Mit Bekanntgabe einer Prüfungsanordnung beginnt bei grenzüberschreitend tätigen Unternehmen ein enger Zeitplan. Innerhalb von 30 Tagen müssen bestimmte Verrechnungspreisunterlagen ohne gesonderte Aufforderung beim Finanzamt vorliegen. Für international expandierende Mittelständler ist das besonders anspruchsvoll: Konzerninterne Warenlieferungen, Dienstleistungen, Darlehen oder Lizenzen sind häufig operativ bekannt, aber nicht in einer abgestimmten Übersicht erfasst. Wer die Transaktionsmatrix erst nach Eingang der Prüfungsanordnung erstellt, muss unter Zeitdruck Buchhaltung, Verträge und Verrechnungspreismethodik zusammenführen – und riskiert Widersprüche, Folgefragen und Zuschläge.
Kurzantwort: Was ist innerhalb von 30 Tagen vorzulegen?
Im Fall einer steuerlichen Außenprüfung sind nach § 90 Abs. 4 AO grundsätzlich innerhalb von 30 Tagen nach Bekanntgabe der Prüfungsanordnung ohne gesondertes Vorlageverlangen einzureichen:
- die Transaktionsmatrix,
- die Stammdokumentation beziehungsweise das Master File, wenn die gesetzliche Umsatzgrenze erreicht ist, und
- die Aufzeichnungen über außergewöhnliche Geschäftsvorfälle.
Die vollständige Sachverhalts- und Angemessenheitsdokumentation – in der Praxis regelmäßig das Local File – ist dagegen grundsätzlich erst auf ausdrückliche Anforderung vorzulegen. Auch hierfür beträgt die Frist 30 Tage. In begründeten Einzelfällen kann die Finanzbehörde die Frist verlängern.
1. Die 30-Tage-Regel nach § 90 Abs. 4 AO
Die Neuregelung verändert den Start einer Betriebsprüfung grundlegend. Verrechnungspreise werden nicht mehr nur dann zum Prüfungsfeld, wenn der Prüfer bereits Auffälligkeiten erkannt hat. Die Transaktionsmatrix legt Parteien, Volumina, Vertragsgrundlagen und Methoden frühzeitig offen und dient ausdrücklich der risikoorientierten Auswahl von Prüffeldern.
Dabei ist zwischen der automatischen Vorlage und einer späteren Anforderung zu unterscheiden:
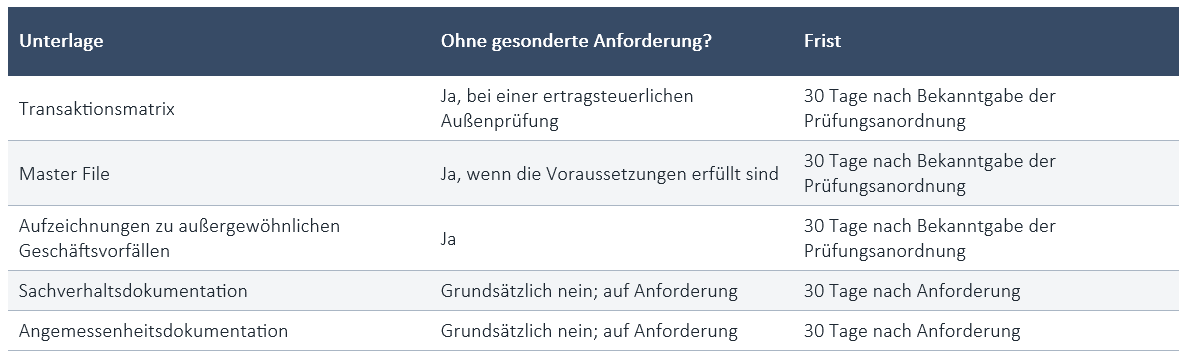
Die Finanzbehörde darf die vollständigen Aufzeichnungen nach § 90 Abs. 3 AO jederzeit anfordern – auch außerhalb einer Außenprüfung. Unternehmen sollten deshalb nicht davon ausgehen, dass die Erstellung des Local File bis zu einer Prüfungsanfrage aufgeschoben werden kann. Die 30-Tage-Frist lässt bei mehreren Jahren, Gesellschaften und Transaktionsarten regelmäßig keinen Raum für eine vollständige Rekonstruktion.
Wann läuft die Frist?
Maßgeblich ist die Bekanntgabe der Prüfungsanordnung, nicht der tatsächliche Prüfungsbeginn. Die Frist sollte daher unmittelbar nach Posteingang rechtssicher berechnet und zentral dokumentiert werden. Fällt der Fristablauf auf einen Samstag, Sonntag oder gesetzlichen Feiertag, sind die allgemeinen Fristenregeln der AO zu beachten. In Zweifelsfällen sollte die Berechnung mit dem steuerlichen Berater abgestimmt werden.
Das BMF stellt außerdem klar: Ergeht die Prüfungsanordnung nach dem 1. Januar 2025, kann die Transaktionsmatrix auch für davorliegende Prüfungsjahre erforderlich sein. Entscheidend ist nicht, ob die geprüften Wirtschaftsjahre bereits vor 2025 endeten.
2. Welche Angaben muss die Transaktionsmatrix enthalten?
Die Transaktionsmatrix ist keine bloße Umsatzliste. Nach dem BMF-Merkblatt vom 2. April 2025 muss sie für die relevanten grenzüberschreitenden Geschäftsbeziehungen mindestens folgende Informationen enthalten:
- Gegenstand und Art des Geschäftsvorfalls, etwa Warenlieferung, Dienstleistung, Darlehen oder Lizenz;
- beteiligte Unternehmen oder Betriebsstätten mit Kennzeichnung von Leistungserbringer und Leistungsempfänger;
- Volumen und Entgelt in Euro, bei Darlehen beispielsweise Darlehensvolumen und Zins;
- vertragliche Grundlage durch Benennung des einschlägigen Vertrags;
- angewandte Verrechnungspreismethode;
- betroffene Steuerhoheitsgebiete; und
- Angabe, ob der Geschäftsvorfall beim Transaktionspartner nicht der Regelbesteuerung unterliegt, etwa wegen eines Präferenzregimes.
Verträge müssen in der Matrix nur benannt und nicht automatisch beigefügt werden. Wirtschaftlich vergleichbare Geschäftsvorfälle können nach Maßgabe der GAufzV sachgerecht gruppiert werden. Die Aggregation muss jedoch nachvollziehbar sein und darf wesentliche Unterschiede bei Funktionen, Risiken, Vertragsbedingungen oder Preisbildungsmechanismen nicht verdecken.
Die kritischsten Felder in der Praxis
Volumen und Entgelt: Die Beträge müssen auf Finanzbuchhaltung, Jahresabschluss oder Controlling überleitbar sein. Abweichende Vorzeichen, Währungen, Kontenzuordnungen oder Brutto-/Nettoverständnisse lösen schnell Rückfragen aus.
Vertragliche Grundlage: Ein vorhandener Vertrag genügt nicht, wenn die tatsächliche Durchführung davon abweicht. Stimmen Vertrag, Rechnungstext, Buchung und operative Realität nicht überein, sollte die Abweichung vor Abgabe analysiert werden.
Verrechnungspreismethode: Die Methodenangabe schafft eine inhaltliche Festlegung. Sie sollte nur eingetragen werden, wenn sie für den Geschäftsvorfall tatsächlich angewandt und mit den verfügbaren Daten belegt werden kann. Eine vorschnell als „Kostenaufschlagsmethode“ bezeichnete Vergütung kann problematisch werden, wenn weder Kostenbasis noch Aufschlag nachvollziehbar sind.
3. Master File und außergewöhnliche Geschäftsvorfälle
Master File ab 100 Millionen Euro Umsatz
Gehört das Unternehmen zu einer multinationalen Unternehmensgruppe, ist eine Stammdokumentation erforderlich, wenn der Umsatz des Unternehmens im vorangegangenen Wirtschaftsjahr mindestens 100 Millionen Euro betragen hat. Maßgeblich ist grundsätzlich der Umsatz des inländischen Unternehmens, nicht der konsolidierte Konzernumsatz. Die Prüfung der Schwelle sollte dokumentiert werden, weil auch konzerninterne Umsätze einzubeziehen sein können.
Außergewöhnliche Geschäftsvorfälle
Außergewöhnliche Geschäftsvorfälle sind zeitnah zu dokumentieren. Dazu können insbesondere wesentliche Umstrukturierungen, Funktionsverlagerungen, Übertragungen immaterieller Werte, bedeutende Finanzierungsmaßnahmen oder grundlegende Änderungen langfristiger Verträge gehören. Ob ein Vorgang außergewöhnlich ist, hängt von seiner wirtschaftlichen Bedeutung und seinem Verhältnis zum gewöhnlichen Geschäftsbetrieb ab. Solche Aufzeichnungen erst nach Eingang der Prüfungsanordnung zu erstellen, ist besonders riskant, weil Entscheidungsgrundlagen und interne Zuständigkeiten häufig nicht mehr vollständig rekonstruierbar sind.
Erleichterungen für kleinere Unternehmen
- 6 GAufzV sieht für kleinere Unternehmen vereinfachte Formen der Pflichterfüllung vor. Die Schwellen liegen derzeit bei höchstens 6 Millionen Euro Entgelten für Warenlieferungen und höchstens 600.000 Euro Vergütungen für andere Leistungen aus Geschäftsbeziehungen mit nahestehenden Personen im laufenden Wirtschaftsjahr. Die Regelung ist keine pauschale Freistellung von Mitwirkungspflichten: Auskünfte müssen die gesetzlichen Anforderungen erfüllen und vorhandene Unterlagen sind auf Anforderung vorzulegen. Ob und wie die Erleichterung auf die konkrete Matrix- und Dokumentationspflicht wirkt, sollte vor Abgabe einzelfallbezogen geprüft werden.
4. Typische Fehler mittelständischer Unternehmensgruppen
- Nur Haupttransaktionen werden erfasst. Kostenweiterbelastungen, Garantien, Zinsgutschriften, unentgeltliche Vorteile oder einmalige Projektleistungen fehlen.
- Beträge werden nicht übergeleitet. Matrix, Local File und Hauptbuch verwenden unterschiedliche Zahlenstände oder Abgrenzungen.
- Verträge werden ungeprüft übernommen. Die Dokumente beschreiben ein Modell, das operativ anders gelebt wird.
- Methoden werden aus alten Dokumentationen kopiert. Die Methode passt nicht mehr zum aktuellen Funktions- und Risikoprofil.
- Mehrere Jahre werden uneinheitlich dargestellt. Benennung, Aggregation und Vorzeichen wechseln ohne Erläuterung.
- Ausländische Unterlagen werden unkritisch verwendet. Ein ausländisches Local File kann wertvoll sein, ersetzt aber nicht die Würdigung nach deutschen Vorschriften und aus Sicht des deutschen Unternehmens.
- Fristverlängerung wird zu spät beantragt. Ein Antrag sollte unverzüglich, konkret begründet und mit einem realistischen Lieferplan gestellt werden.
5. Ein praxistauglicher 30-Tage-Aktionsplan
Tag 1 bis 3: Governance und Frist sichern
- Prüfungsanordnung und Prüfungsumfang auswerten;
- Frist verbindlich berechnen und dokumentieren;
- Projektleitung, Steuerfunktion, Finanzbuchhaltung, Controlling und Rechtsabteilung benennen;
- Master-File-Schwelle und mögliche außergewöhnliche Geschäftsvorfälle prüfen;
- Datenräume und Freigabeprozess einrichten;
- bei objektivem Bedarf frühzeitig einen begründeten Fristverlängerungsantrag vorbereiten.
Tag 4 bis 10: Transaktionsinventar aufbauen
- verbundene ausländische Unternehmen und Betriebsstätten vollständig erfassen;
- Hauptbuchkonten, Intercompany-Abstimmungen und Verträge auswerten;
- Transaktionen nach wirtschaftlicher Art clustern;
- Leistungserbringer, Leistungsempfänger, Volumen, Entgelt und Länder zuordnen;
- ungewöhnliche oder einmalige Buchungen gesondert markieren.
Tag 11 bis 20: Inhaltliche Validierung
- vertragliche Grundlagen mit tatsächlicher Durchführung abgleichen;
- Verrechnungspreismethoden je Transaktionsart validieren;
- Volumina auf Hauptbuch und Jahresabschluss überleiten;
- Konsistenz mit vorhandenen Local Files, Master File, Steuererklärungen und konzerninternen Richtlinien prüfen;
- offene Punkte mit belastbaren Annahmen, Verantwortlichen und Fälligkeiten dokumentieren.
Tag 21 bis 27: Qualitätskontrolle und Risikobewertung
- Vier-Augen-Review durch fachkundige Personen durchführen;
- kritische Transaktionen nach Volumen, Verlustsituation, Methodenrisiko und Nachweislage priorisieren;
- erwartbare Anschlussfragen und verfügbare Nachweise vorbereiten;
- Dateiformat, Wirtschaftsjahre, Einheiten und Versionen vereinheitlichen.
Tag 28 bis 30: Freigabe und nachvollziehbare Abgabe
- finale Management- und Beraterfreigabe einholen;
- Unterlagen über den abgestimmten sicheren Kanal übermitteln;
- Umfang, Version und Übermittlungszeitpunkt dokumentieren;
- Eingangsbestätigung sichern;
- vollständiges Abgabepaket unverändert archivieren.
6. Die Transaktionsmatrix als Steuerungsinstrument nutzen
Für expandierende Mittelständler sollte die Transaktionsmatrix nicht nur als Prüfungsunterlage verstanden werden. Richtig aufgebaut ist sie ein jährliches Transaktionsinventar: Sie zeigt, welche Gesellschaften miteinander Geschäfte tätigen, welche Verträge fehlen, wo Methoden nicht konsistent umgesetzt werden und welche Beträge nicht sauber überleitbar sind.
Ein schlanker jährlicher Prozess ist meist effizienter als eine hektische Rekonstruktion. Praktisch bewährt haben sich ein zentraler Verantwortlicher, standardisierte Datenabfragen, ein Abgleich mit dem Intercompany-Reconciliation-Prozess und eine dokumentierte Freigabe der Methoden. Änderungen im Geschäftsmodell – etwa die Gründung einer Vertriebsgesellschaft, neue konzerninterne Finanzierung oder die Verlagerung von Funktionen – sollten während des Jahres in das Inventar aufgenommen werden.
Häufige Fragen zur Transaktionsmatrix
Muss innerhalb von 30 Tagen das vollständige Local File vorgelegt werden?
Nicht automatisch. Ohne gesondertes Verlangen sind grundsätzlich die Transaktionsmatrix, gegebenenfalls das Master File und die Aufzeichnungen über außergewöhnliche Geschäftsvorfälle vorzulegen. Fordert die Finanzbehörde die Sachverhalts- und Angemessenheitsdokumentation an, gilt auch dafür grundsätzlich eine 30-Tage-Frist.
Gilt die Pflicht auch für Prüfungsjahre vor 2025?
Ja, wenn die maßgebliche Prüfungsanordnung beziehungsweise das Vorlageverlangen unter die ab 2025 geltenden Regeln fällt. Das BMF-Merkblatt nennt ausdrücklich Prüfungen, die 2025 angeordnet werden und frühere Jahre betreffen.
Müssen alle Verträge beigefügt werden?
Nein. In der Transaktionsmatrix ist die Vertragsgrundlage zu benennen. Verträge und weitere Nachweise können später gesondert angefordert werden. Sie sollten deshalb vor Abgabe auf Aktualität und tatsächliche Umsetzung geprüft werden.
Was passiert, wenn die Transaktionsmatrix nicht vorgelegt wird?
Nach § 162 Abs. 4 AO ist bei Nichtvorlage der Transaktionsmatrix ein Zuschlag von 5.000 Euro festzusetzen. Hinzu kommen mögliche Schätzungs- und Korrekturrisiken, wenn weitere Aufzeichnungen fehlen oder nicht verwertbar sind.
Fazit
Die 30-Tage-Frist ist keine reine Formalität. Die Transaktionsmatrix macht Verrechnungspreise zu Beginn der Betriebsprüfung sichtbar und bestimmt häufig, welche Geschäftsvorfälle vertieft geprüft werden. Mittelständische Unternehmensgruppen sollten deshalb nicht erst nach Eingang der Prüfungsanordnung reagieren. Ein jährlich gepflegtes Transaktionsinventar, belastbare Finanzüberleitungen und ein konsistenter Dreiklang aus Vertrag, tatsächlicher Durchführung und Dokumentation sind die wirksamste Vorbereitung.
Quellen und weiterführende Hinweise
- § 90 Abs. 3 und 4 Abgabenordnung (AO)
- § 162 Abs. 3 und 4 AO
- Gewinnabgrenzungsaufzeichnungs-Verordnung (GAufzV), insbesondere §§ 2, 3, 5 und 6
- BMF-Schreiben vom 2. April 2025, Merkblatt zur Transaktionsmatrix im Sinne des § 90 Abs. 3 Satz 2 Nr. 1 AO
- Verwaltungsgrundsätze 2020 vom 3. Dezember 2020
- Verwaltungsgrundsätze Verrechnungspreise 2024 vom 12. Dezember 2024
- TPC: „5 wichtige Änderungen der Vorlagefristen für Verrechnungspreise“